
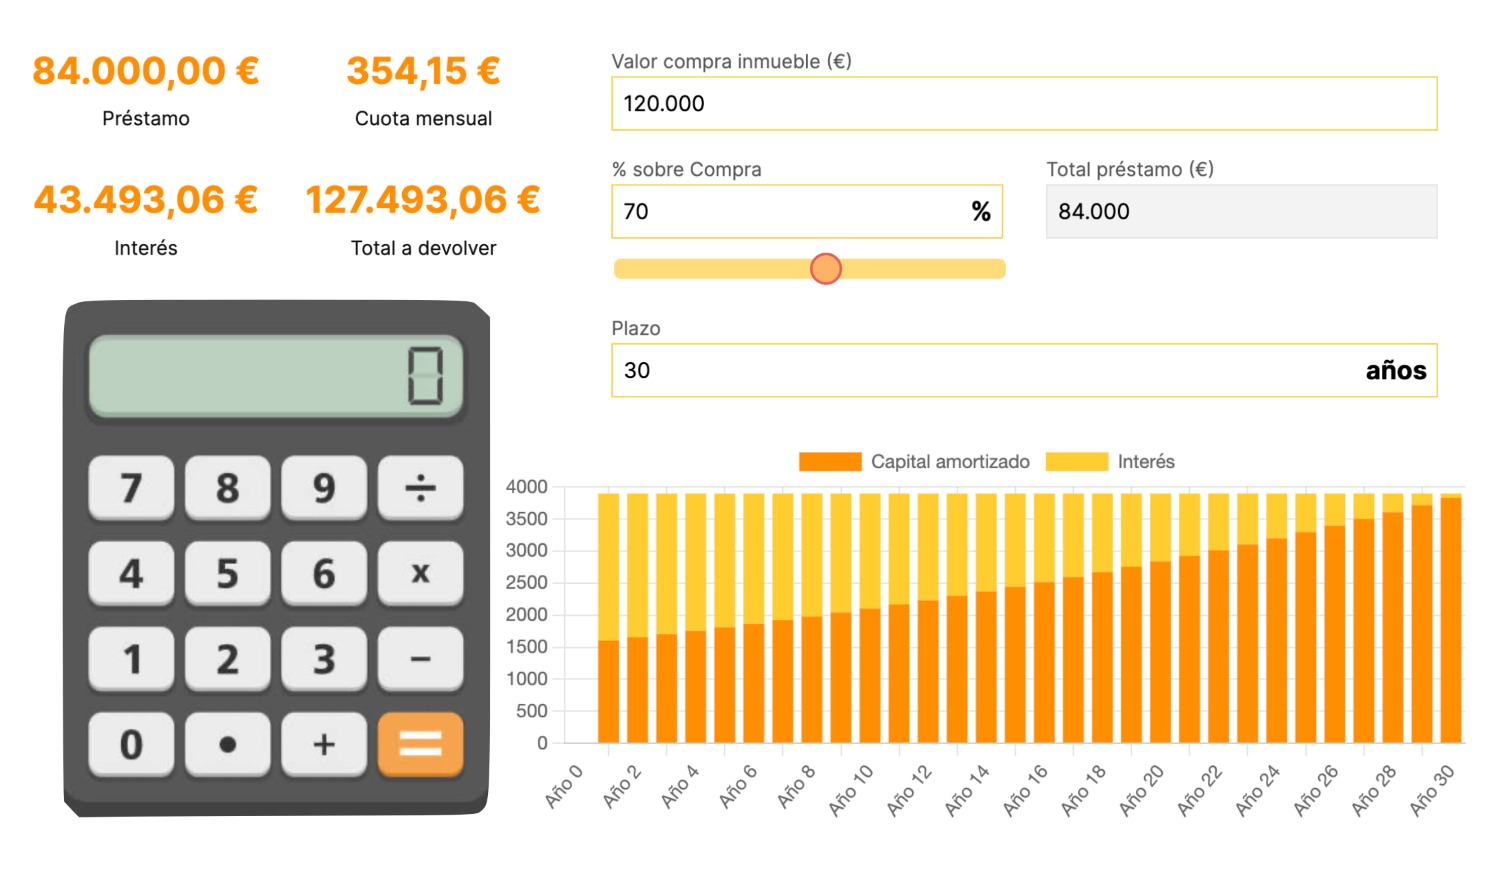
Antes de solicitar un préstamo hipotecario, utilice una calculadora de aprobación previa de hipoteca para tener una idea de lo que puede pagar. La forma más sencilla de empezar es dirigirse a la calculadora de pagos hipotecarios de The Motley Fool .
Todo lo que tiene que hacer es ingresar cierta información, como el monto del pago inicial y el precio de la vivienda, para saber cuál podría ser el pago mensual de su hipoteca.
La calculadora de aprobación previa de hipotecas de Motley Fool es solo una de las muchas herramientas en línea gratuitas que puede utilizar para comprender su perfil de compra. Siga leyendo para obtener más información sobre lo que determina el pago mensual de su hipoteca antes de llamar a un oficial de préstamos.
Factores clave en el cálculo de aprobación previa de una hipoteca
Estos son algunos de los factores clave a considerar para el cálculo de la aprobación previa de su hipoteca.
- Precio de compra
- Depósito
- Tasa de interés hipotecaria
- Plazo de la hipoteca
- Impuesto anual a la propiedad
- Seguro anual para propietarios de viviendas
- Tarifas mensuales de HOA
1. Precio de compra
Uno de los factores más importantes a considerar es el precio de la vivienda, que puede variar significativamente según la ubicación, el estado de la propiedad, su antigüedad y el vendedor.
En la mayoría de las zonas del país, las casas suelen costar entre 150.000 y 500.000 dólares o más. Pero no empieces a hiperventilar: no es necesario que deposites la suma total de dinero en el momento de la compra. Eso nos lleva al siguiente factor: su pago inicial.
2. Pago inicial
Una calculadora de asequibilidad de la vivienda también debe contener un campo para su pago inicial o el monto que planea pagar por adelantado. Como verá, el monto de su pago inicial afectará directamente la hipoteca general.
El monto requerido para el pago inicial depende del tipo de préstamo que solicite. En algunos casos (como un préstamo de la FHA), puede pagar tan solo el 3 por ciento.
3. Tasa de interés hipotecaria
No sabrá para qué tasa hipotecaria califica hasta que se reúna con un oficial de préstamos y obtenga una lectura oficial. Sin embargo, es una buena idea probar diferentes cifras con anticipación para ver cómo será su pago mensual.
Por ejemplo, según la calculadora de aprobación previa de hipotecas de Fool, el precio de una vivienda de 200.000 dólares con un pago inicial de 20.000 dólares y una tasa de interés del 4 por ciento sobre una hipoteca estándar a 30 años producirá un pago mensual aproximado de 1.213,93 dólares.
Sin embargo, reducir la tasa hipotecaria al 3,5 por ciento reduce el pago mensual a $1.163,68.
4. Plazo de la hipoteca
También es importante tener en cuenta el plazo del préstamo al que se está inscribiendo. Cuanto más largos sean los plazos de su préstamo, menos pagará cada mes y más terminará pagando durante la vigencia del préstamo debido a los intereses.
El truco para optimizar una hipoteca es obtener la tasa de interés más baja posible durante el plazo de préstamo más largo posible. Al extender la duración de su préstamo, puede tomar los cientos de dólares adicionales que ahorra por mes y destinarlos a inversiones de mayor crecimiento que compensen con creces sus pagos de intereses.
5. Impuesto anual a la propiedad
También debe considerar los impuestos anuales a la propiedad al determinar sus pagos mensuales. Los impuestos cambian anualmente y varían de un lugar a otro.
6. Seguro anual de vivienda
Al calcular el costo de su vivienda, también querrá considerar el seguro del hogar . El seguro de hogar anual suele oscilar entre $800 y $1000.
7. Tarifas mensuales de la Asociación de propietarios
Al determinar sus pagos mensuales totales, otro factor que querrá incluir son las posibles tarifas de la asociación de propietarios (HOA).
Las tarifas de la HOA generalmente cubren aspectos como el mantenimiento de instalaciones y terrenos exteriores, el paisajismo y la seguridad. Algunas tarifas de HOA pueden costar cientos de dólares al mes.
Factores clave que afectan su tarifa
A continuación se detallan algunos factores clave que afectan la tasa de su hipoteca.
Puntaje de crédito
Los prestamistas hipotecarios analizan detenidamente su puntaje crediticio para determinar su capacidad para pagarles. Para obtener el mejor préstamo posible, necesitará un puntaje crediticio de 740 o superior. Cualquier valor inferior podría requerir que usted pague más cada mes.
Aprende más:
- Cómo mejorar su puntaje crediticio
Historial de empleo
Los prestamistas también quieren ver su historial laboral. De esa manera, podrán tener una idea de sus ingresos a lo largo del tiempo. Así que esté preparado para proporcionar formularios de impuestos W2 anteriores que indiquen su historial de ingresos brutos anuales.
Historia bancaria reciente
También debe estar preparado para mostrar algunos de sus extractos bancarios recientes. Una hipoteca es mucho dinero y los prestamistas quieren asegurarse de que usted no esté tocando fondo cada mes.
Preguntas frecuentes
Estas son algunas de las preguntas más frecuentes sobre las aprobaciones previas de hipotecas.
¿Debo tener en cuenta la administración de la propiedad al calcular el costo de una hipoteca?
Es una buena idea tener en cuenta los costos de administración de la propiedad. Estos gastos mensuales pueden variar, dependiendo del tipo de propiedad que compre y la cantidad de trabajo requerido para mantenerla.
Por ejemplo, prepárese para cubrir reparaciones inesperadas, como inodoros o luces rotas. Pero también debes tener en cuenta al menos unos miles de dólares al año para cosas como jardinería y mantenimiento de rutina.
¿Necesita mostrar sus ingresos anuales al solicitar un préstamo hipotecario?
No sólo tienes que mostrar tus ingresos anuales, sino que también tienes que mostrar tus ingresos a lo largo del tiempo.
Reúna las declaraciones de impuestos de años anteriores, los formularios 1099, W2 y otros documentos para mostrárselos al prestamista para que pueda tener una mejor idea de su historial de ingresos y de su bienestar financiero general.
¿Qué es la refinanciación hipotecaria?
Una refinanciación hipotecaria implica cambiar su hipoteca actual por una diferente. Por lo general, esto se completa unos años después de tener una hipoteca y realizar pagos mensuales.
Refinanciar su hipoteca puede potencialmente ahorrarle miles de dólares durante la vigencia de su préstamo.
¿Se puede conseguir una casa con deudas de tarjetas de crédito o préstamos estudiantiles?
Cuando solicita una hipoteca, un prestamista analizará su relación deuda-ingresos general para tener una idea de cuánto está pagando en deuda total cada mes.
Si los pagos mensuales de su deuda son excesivos, es posible que no pueda obtener una buena tasa para su préstamo. Si se encuentra en esta situación, intente reducir su deuda para mejorar sus posibilidades de obtener un préstamo.
¿Qué es el seguro hipotecario?
Los compradores que ponen menos del 20 por ciento del pago inicial generalmente tienen que comprar un seguro hipotecario privado, que los prestamistas exigen para protegerse contra pérdidas por un posible incumplimiento del préstamo hipotecario.
En la mayoría de los casos, no tendrá que pagar un seguro hipotecario cuando tenga al menos un 20 por ciento de capital en su propiedad.
La línea de fondo
Hay muchos factores en juego durante el proceso de compra de una vivienda. E innumerables factores determinan el monto total que puede esperar pagar por ser propietario de una vivienda.
Considere utilizar la calculadora de aprobación previa de hipotecas de The Motley Fool antes de reunirse con un prestamista para tener una mejor idea de lo que podría esperar pagar. De esa manera, podrá tener una mejor idea del pago del préstamo que puede afrontar.
Comprar una casa es un proceso agotador. Pero con el enfoque, la paciencia y la determinación adecuados, terminarás en el lugar que amas.