
Es una situación en la que nadie quiere estar: necesita hacer reparaciones costosas en su casa móvil, pero simplemente no tiene dinero en efectivo.
Una opción es obtener un préstamo con garantía hipotecaria sobre su casa móvil. Pero antes de hacerlo, es importante conocer las implicaciones.
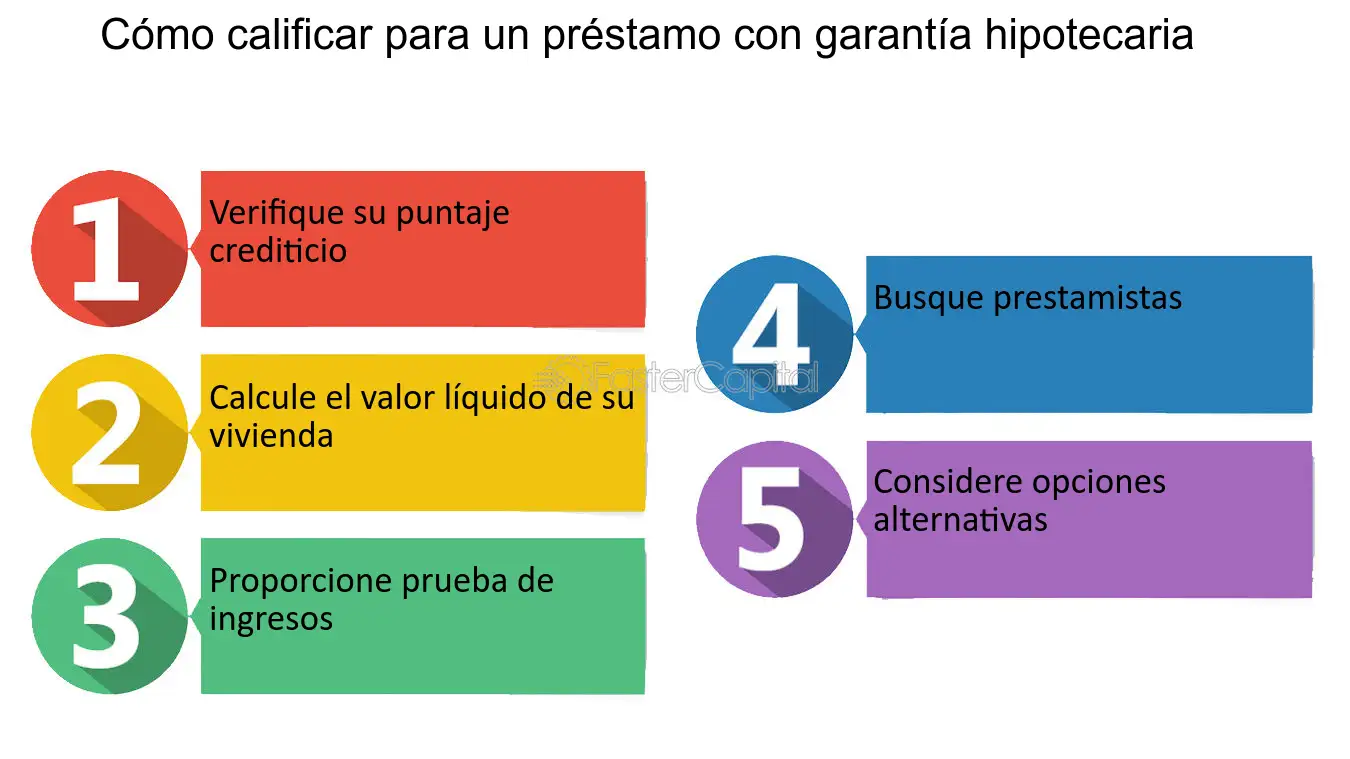
Aquí se explica cómo obtener un préstamo con garantía hipotecaria para una casa móvil.
Cómo obtener un préstamo sobre el valor líquido de la vivienda para una casa móvil
- Asegúrate de calificar
- Reúna su documentación
- Decida si necesita un préstamo con garantía hipotecaria o HELOC
- Mire a su alrededor para encontrar un prestamista
1.Asegúrate de calificar
En primer lugar, si desea obtener un préstamo adicional además de su hipoteca, sus finanzas deben estar en orden. Lo ideal es que tenga un puntaje crediticio decente de 719 o superior . Si su número es menor, aún puede presentar su solicitud. Sin embargo, sus posibilidades de calificar disminuyen y lo más probable es que sus tarifas de interés aumenten.
Además, debe ser propietario legal de su casa móvil y su prestamista actual debe ofrecer préstamos sobre el valor líquido de la vivienda. Muchas hipotecas sobre bienes muebles (definidas vagamente como hipotecas sobre propiedades que se mudan) no lo hacen. Tampoco puede obtener una línea sobre el valor líquido de la vivienda si no es propietario legal de ella.
Otro factor clave que el banco considerará es su relación deuda-ingresos. Por ejemplo, si tiene una deuda de tarjeta de crédito elevada , o si debe más de lo que vale su casa, lo más probable es que le nieguen la solicitud.
Su casa también tiene que calificar como casa móvil a los ojos del prestamista. La mayoría de los prestamistas exigen que la casa tenga una base permanente, por lo que puede resultar complicado encontrar un prestamista familiarizado con las casas móviles. También pueden existir restricciones para las casas móviles construidas antes de un año determinado.
Asegúrese de consultar con su prestamista para ver si tiene algún requisito adicional, como relación préstamo-valor o código comercial uniforme.
2. Reúna su documentación
Después de determinar si cumple con los requisitos básicos de elegibilidad, deberá reunir su documentación para poder presentar la solicitud.
Asegúrese de tener prueba de ingresos y un historial demostrado de obtención de ingresos a lo largo del tiempo. Luego, comuníquese con su prestamista sobre el proceso para establecer un informe de valoración de la vivienda para determinar el valor actual de la propiedad.
También debe recopilar información sobre otras deudas pendientes, así como el formulario 4506T del IRS, que se utiliza para solicitar información fiscal. A continuación, deberá reunir pruebas de seguro e información fiscal sobre su negocio, si es propietario de uno.
Es posible que el banco solicite documentación adicional durante este proceso. Trabaje con el banco si le solicitan alguna documentación de respaldo. Si no puede proporcionar ningún formulario, definitivamente no mejorará las probabilidades de que lo aprueben.
3. Decida si necesita un préstamo con garantía hipotecaria o HELOC
Luego debe determinar si desea un préstamo con garantía hipotecaria o una línea de crédito con garantía hipotecaria ( HELOC ).
Los préstamos con garantía hipotecaria tienen pagos a tasa fija. También vienen con tasas de interés fijas. Los prestatarios reciben un pago global por el monto del préstamo y luego realizan pagos fijos durante el plazo del préstamo, similar a las hipotecas de tasa fija.
Los HELOC actúan como líneas de crédito renovables. Tienen tasas de interés variables, similares a las hipotecas de tasa ajustable. Entonces, en lugar de recibir una suma global, accede a la línea de crédito según sea necesario.
Aprende más:
- ¿Debo refinanciar mi hipoteca?
4. Mire a su alrededor para encontrar un prestamista
Aquí viene la parte más difícil: encontrar un prestamista que le permita pedir dinero prestado para una casa móvil. Desafortunadamente, esto es más difícil de lo que parece. Obtener un préstamo sobre el valor líquido de la vivienda es mucho más difícil cuando se tiene una casa móvil que cuando se tiene una casa tradicional.
Dicho esto, existen lugares donde potencialmente puede obtener un préstamo para su casa móvil, incluidas cooperativas de crédito, bancos o prestamistas hipotecarios privados.
Lo mejor que puede hacer es comunicarse con el prestamista que originalmente proporcionó la hipoteca para su casa móvil, ya que ya tiene una relación con esa organización. El prestamista puede optar por otorgarle un préstamo con garantía hipotecaria si está al día y es diligente en los pagos.
También puedes tener suerte si pasas por Fannie Mae o Freddie Mac. Y si sirvió en el ejército, consulte con el Departamento de Asuntos de Veteranos de los Estados Unidos y solicite ayuda.
En cuanto a proveedores específicos, aquí hay algunos prestamistas de casas móviles comunes a considerar:
- PRESTAMO
- 21ª Corporación Hipotecaria
- Fabricado a nivel nacional
- Crédito Humano
- Servicios financieros de la tríada
BONIFICACIÓN: pruebe otras opciones primero
Recuerde que obtener un préstamo con garantía hipotecaria puede resultar arriesgado y costoso. Lo más probable es que tenga que pagar elevados costos de cierre, una tarifa de solicitud y pagos mensuales más altos en el futuro.
Con eso en mente, considere agotar todas sus otras opciones de programas de préstamos y generación de efectivo antes de seguir adelante. Por ejemplo, aquí hay algunas otras opciones de financiación que podría tener.
Consigue un trabajo secundario
Si tiene tiempo para planificar con anticipación, considere buscar una segunda o tercera fuente de ingresos, además de su trabajo de tiempo completo.
Si realmente se apresura, podría poner algo de dinero extra en su bolsillo para financiar sus reparaciones en tan solo unos meses. Además, no se endeudará más en el proceso ni tendrá que pagarle al banco.
Conseguir un negocio secundario lucrativo no es fácil, pero la mayoría de las cosas que valen la pena no lo son.
Aprende más:
- Las mejores ideas para actividades secundarias
- Las mejores aplicaciones de entrega para trabajar
- Los mejores trabajos de economía colaborativa
Vende tu auto
Otra opción si realmente necesita retirar dinero es vender su automóvil si está en condiciones de hacerlo. Si trabaja desde casa y no conduce mucho, es posible que no necesite un automóvil. O, si vives en un área donde hay Uber o Lyft, aún puedes desplazarte. También puedes alquilar un coche si lo necesitas, coger una bicicleta, caminar o compartir el coche.
Vender su automóvil podría ponerle miles de dólares en su bolsillo para pagar las reparaciones de su casa móvil o reducir el monto total de su préstamo. Además, ahorrará dinero en gasolina, seguros y reparaciones. Pero haga los cálculos y asegúrese de que su ganancia inesperada a corto plazo no le cueste más en el futuro.
Considere la posibilidad de refinanciar
Hable con su prestamista actual para ver si puede refinanciar su préstamo hipotecario. Hacerlo puede reducir potencialmente los pagos mensuales de su hipoteca, poniendo más dinero en su bolsillo para hacer reparaciones sin tener que pedir un préstamo sobre su propiedad.
Hipoteca Rocket: refinanciación
:
Rocket Mortgage es una división de Quicken Loans, el prestamista hipotecario de mayor volumen del país, que ofrece nuevas opciones de compra y refinanciamiento de préstamos.
Aprende más:
- Los mejores prestamistas de refinanciamiento hipotecario
Principales consideraciones al obtener un préstamo con garantía hipotecaria
El préstamo reduce el capital
La principal desventaja de obtener un préstamo sobre el valor líquido de la vivienda es que reduce el porcentaje de propiedad de la vivienda. De hecho, estás creando un gravamen contra él. Por lo tanto, al solicitar un préstamo, podría retrasar años en su intento de liquidar su hipoteca, lo que podría tener un impacto significativo a largo plazo en sus finanzas.
Tener una razón sólida para presentar la solicitud
Piense detenidamente por qué necesita un préstamo para su casa móvil. El escenario que tiene sentido financiero es realizar mejoras de capital para vender la casa. Sólo asegúrese de no invertir más en la casa móvil de lo que vale en el mercado, o podría terminar sufriendo pérdidas a largo plazo.
Otras razones válidas incluyen reemplazar su techo, arreglar una cochera dañada o reparar su piso.
Evite solicitar un préstamo con fines cosméticos. Por ejemplo, lo último que desea hacer es solicitar un préstamo para actualizar su sistema de entretenimiento o reemplazar sus muebles. Ninguna de estas compras agregará valor adicional a su casa.
Considere su plan a largo plazo
La vida móvil puede tener sentido financiero. Pero como propietario de una vivienda, obtendrá más valor líquido y valor de una vivienda tradicional.
Antes de solicitar un préstamo adicional para su casa móvil, considere la opción de venderla y utilizar los ingresos para el pago inicial de una casa tradicional. Esta medida puede aumentar su patrimonio neto , aumentar su calidad de vida y encaminarlo más rápido hacia la independencia financiera.
Considere este escenario: usted hace uno o dos trabajos secundarios y realiza las reparaciones que necesita en su casa móvil sin solicitar un préstamo sobre el valor líquido de la vivienda. Luego, sigue trabajando y ahorra todo lo que puedas para un condominio o una casa pequeña. Conserve la casa móvil, úsela como valor líquido cuando obtenga una segunda hipoteca en otro lugar y alquile su casa actual para pagar el monto restante de la hipoteca.
En ese momento, podría vender la casa móvil y embolsarse el dinero en efectivo o tenerlo a mano y cobrar el alquiler para obtener un ingreso mensual pasivo .
Preguntas frecuentes
¿Necesita un buen crédito para obtener un préstamo con garantía hipotecaria para una casa móvil?
Sí. Lo más probable es que necesite un buen crédito si desea obtener un préstamo con garantía hipotecaria para su casa móvil. Un crédito malo o incluso mediocre puede no ser suficiente para garantizar un préstamo.
¿Debería obtener un préstamo sobre el valor líquido de la vivienda para realizar mejoras en la vivienda?
Sólo debe obtener un préstamo con garantía hipotecaria para su casa para realizar mejoras de capital que mejoren el valor total de su casa. Evite solicitar préstamos sobre el valor líquido de la vivienda para reparaciones cosméticas o cosas triviales. Asegúrese de que es absolutamente necesario un préstamo y que no hay otra opción para obtener financiación.
Me rechazaron un préstamo para una casa prefabricada. ¿Ahora que?
Ser rechazado no es lo peor del mundo. Le obligará a ser más creativo a la hora de financiar cualquier proyecto en el que esté trabajando para su propiedad inmobiliaria, pero evitar un préstamo sobre el valor líquido de la vivienda podría ser lo mejor que le pueda pasar.
Eche un nuevo vistazo a su situación y busque otra opción. Consiga un trabajo a tiempo parcial para ayudar a hacer pagos, vender su automóvil u objetos no deseados, o piense incluso en vender su casa móvil y usar el dinero para obtener una estructura permanente con más pies cuadrados de espacio.
La línea de fondo
El hecho es que no siempre es fácil o sencillo obtener un préstamo sobre el valor líquido de una casa móvil si se posee un inmueble en un parque de casas móviles. Hay opciones de préstamo disponibles, pero es posible que tenga que buscar un prestamista y una opción de préstamo decente.
Evalúe sus opciones antes de solicitar un préstamo con garantía hipotecaria y, si decide seguir adelante con uno, tómese el tiempo para comprender los términos del préstamo. De lo contrario, podría terminar con un plan de pago difícil y un préstamo problemático.
Aquí le mostramos cómo encontrar el financiamiento de vivienda que necesita para salir adelante. ¡Buena suerte!