
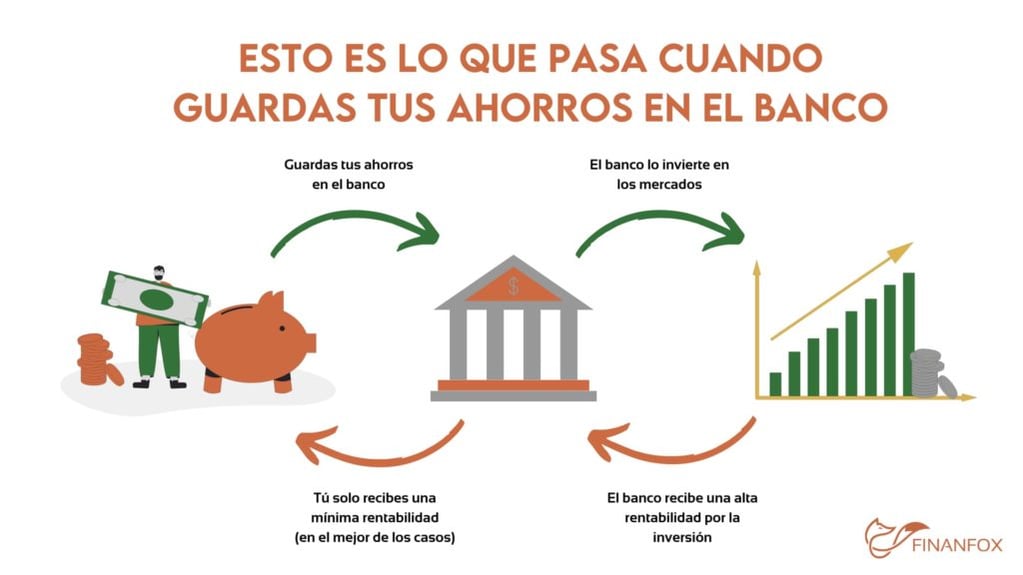
Los bancos toman dinero y lo prestan… el dinero está en manos de todos lados. ¿Alguna vez se preguntó cómo los bancos realmente ganan dinero con ese dinero?
Porque hacen mucho . Los grandes bancos recaudan miles de millones de dólares cada año. Por ejemplo, Bank of America ganó casi 18 mil millones de dólares en 2020.
¿De dónde viene todo el dinero? En parte, cobrándole cosas como tarifas de mantenimiento mensuales, tarifas de intereses sobre préstamos y tarifas por sobregiro.
Estas son las formas más comunes en que los bancos generan ingresos y consejos que le ayudarán a mantener una mayor parte de su dinero en su propio bolsillo.
Principales formas en que los bancos ganan dinero
1. Tarifas
Si eres cliente de un banco tradicional , no eres ajeno a las comisiones. Los bancos ganan una fortuna con las comisiones, especialmente las pequeñas que los consumidores tienden a pasar por alto. Sin embargo, a escala, las tarifas pueden sumar una cantidad significativa para el banco.
Estas son algunas de las tarifas más comunes que cobran los bancos.
Cuotas de mantenimiento
Muchas cuentas corrientes y cuentas de ahorro vienen con tarifas de mantenimiento mensuales, que generalmente oscilan entre $ 5,99 y $ 25 cada mes.
Esto puede parecer una cantidad pequeña, pero las tarifas pueden consumir una gran parte de sus finanzas con el tiempo.
Por ejemplo, una tarifa de mantenimiento mensual de $25 es $300 al año. ¡Durante un período de cinco años, habrá gastado $1,500 en tarifas! Si hubiera invertido 25 dólares al mes en el mercado de valores durante ese mismo tiempo, al cabo de cinco años tendría casi 1.800 dólares.
La buena noticia es que muchos bancos le permiten evitar las tarifas de mantenimiento manteniendo un saldo diario promedio o vinculando una cierta cantidad de depósitos directos mensuales. Entonces, si su banco normalmente cobra una tarifa de mantenimiento mensual, lea la letra pequeña para saber cómo evitarla.
CONSEJO: Hay muchas cuentas corrientes y de ahorro sin cargo. Cambiar de banco es una manera fácil de evitar tarifas mensuales.
Cargos por sobregiro
Los cargos por sobregiro ocurren cuando realiza una compra sin tener suficiente en su cuenta para cubrir el costo de la transacción. Si su banco les cobra, es posible que le apliquen una tarifa considerable de entre 20 y 40 dólares. Algunos bancos también cobran un cargo por sobregiro diario de $5 a $10 por cada día que tenga un saldo negativo en la cuenta.
Esta es otra importante fuente de ingresos para los bancos. De hecho, los bancos cobraron más de 30 mil millones de dólares en comisiones por sobregiro a los consumidores en 2020. Así que definitivamente es algo a lo que hay que estar atento. Si comete un paso en falso, puede terminar pagando el precio.
Si no es reincidente, normalmente puede negociar tarifas por sobregiro. Llama al departamento de atención al cliente y habla amablemente con el agente. Pídales que revisen la transacción y si tienen alguna posibilidad de renunciar a la tarifa. Los bancos suelen darte uno o dos obsequios. Sin embargo, si viola constantemente una política de sobregiro, probablemente tendrá que pagar la tarifa.
Si no paga una tarifa por sobregiro, el banco podría cerrar su cuenta. El banco también puede enviar su saldo pendiente a cobranza si no paga. Además de eso, podrían terminar negándole la solicitud la próxima vez que abra una cuenta corriente o de ahorros en esa institución.
CONSEJO: Si tiende a sobregirar su cuenta, busque un proveedor que ofrezca protección contra sobregiros o que simplemente rechace una transacción en lugar de dejar que el saldo se vuelva negativo.
Tarifas de intercambio
Otra forma en que los bancos ganan dinero es a través de tarifas de intercambio, que se cobran cuando se realiza una transacción en un minorista utilizando una tarjeta de débito o crédito.
Los bancos cobran las tarifas de intercambio comercial y el costo generalmente se divide entre su banco y el que utiliza la tienda.
Como consumidor, realmente no tienes que preocuparte por las tarifas de intercambio. Es posible que los encuentre en tiendas más pequeñas que tienen mínimos de tarjeta para cubrir las tarifas de intercambio. Por ejemplo, si vas a comprar un paquete de chicles a una gasolinera con una tarjeta de débito, la tienda puede rechazar tu transacción o pedirte que compres más cosas porque acaban teniendo que pagar demasiado en comisiones.
CONSEJO: Algunas pequeñas empresas están dispuestas a ofrecer pequeños descuentos a los clientes que pagan en efectivo. Esto se debe a que la empresa se está ahorrando algunos puntos en las tasas de intercambio. Cuando se trata de descuentos, ¡no puedes conseguir lo que no pides!
2. Margen de interés neto
El margen de interés neto es el beneficio que obtienen los bancos de los ingresos por intereses.
Bien, ¿qué significa eso realmente?
Todo comienza con los préstamos . Desde préstamos para estudiantes hasta préstamos hipotecarios, pasando por préstamos para automóviles y préstamos personales, hay muchas formas en que las personas pueden pedir dinero prestado a los bancos. Para cubrir los costes de los préstamos, los bancos cobran intereses sobre el importe del préstamo.
Cuando los bancos cobran esos intereses a los prestatarios, a veces devuelven un porcentaje a las cuentas de depósito de los clientes (piense en cuentas corrientes y de ahorro) en forma de rendimiento porcentual anual (APY). El banco se queda con el importe restante de los intereses, y esto se denomina margen de interés neto.
No hay nada ilegal en esto. Es sólo una parte de cómo los bancos ganan dinero. También es en gran medida la razón por la que las tasas de interés que puedes obtener de los bancos tradicionales son tan bajas. Los consumidores suelen estar entre los últimos en recibir el pago.
CONSEJO: Una clave para la libertad financiera es minimizar el interés que paga a los bancos. Cuanto más pequeños y menos préstamos obtenga, menos dinero perderá en intereses.
3. Tarifas de cajero automático
Muchos bancos cobran $3 o más por las tarifas de los cajeros automáticos fuera de la red, así que cuando esté fuera de casa, tenga cuidado con el cajero automático que utiliza.
Algunos bancos reembolsan a los clientes las comisiones de los cajeros automáticos de terceros, mientras que otros no ofrecen ninguna forma de evitarlas. Lo mejor que puede hacer es planificar con anticipación y obtener el efectivo que necesita en un cajero automático dentro de la red.
En términos generales, la mayoría de los grandes bancos nacionales cobran comisiones por utilizar cajeros automáticos de terceros.
CONSEJO: Si necesita acceso a cajeros automáticos con frecuencia, busque un banco o una cuenta de administración de efectivo que reembolse las tarifas de los cajeros automáticos. Hay una tendencia creciente entre los bancos más nuevos, exclusivamente en línea, que hacen esto.
Por qué los bancos y cooperativas de crédito en línea ofrecen mejores tasas
Si está buscando un banco, encontrará que las instituciones financieras en línea suelen ofrecer mejores tasas que los bancos tradicionales.
Por ejemplo, los bancos en línea suelen ofrecer cuentas de ahorro con intereses altos (HYSA) que pagan más a los depositantes que los bancos tradicionales. O, a veces, ofrecen mejores recompensas por la actividad de gasto, como Current Bank .
La razón principal de esto es que los bancos en línea generalmente no tienen que pagar mucho, o nada, por los bienes raíces. Y como pueden evitar las ubicaciones físicas, hay menos empleados a quienes pagar y menos seguridad y mantenimiento físico de los que preocuparse. Como resultado, pueden devolver más a los consumidores que depositan dinero en ellos.
Por otro lado, las cooperativas de crédito son organizaciones sin fines de lucro de propiedad comunitaria. Por lo general, la mayoría de los retornos regresan directamente a los consumidores en forma de tasas de interés más altas sobre los depósitos y tasas de interés bajas sobre los préstamos.
Por lo general, debe ser miembro de una organización específica, como un grupo religioso, una escuela o una comunidad, para acceder a una cooperativa de crédito. Si tiene acceso a uno, debería considerar seriamente aprovecharlo porque generalmente ofrecen tasas mucho más amigables que los bancos tradicionales. Algunas cooperativas de crédito permiten que sus miembros patrocinen a otros miembros que no calificarían por sí solos, como los cónyuges.
Preguntas frecuentes
¿Cómo puedo evitar las tarifas mensuales de mantenimiento de mi cuenta bancaria?
Consulta con tu banco. Generalmente existen varias formas de evitar el pago de la tarifa, como mantener un saldo diario promedio, vincular depósitos directos o tener una cantidad total de activos en cuentas asociadas.
Si no te gusta pagar comisiones bancarias, busca un banco que no las tenga. De lo contrario, es posible que deba pagar tarifas por cuentas corrientes, de ahorro o incluso certificados de depósito. Cada banco es diferente.
¿Qué son los bancos comerciales?
Los bancos comerciales (o bancos minoristas) son proveedores financieros que operan como entidades con fines de lucro. Ganan dinero cobrando intereses sobre préstamos bancarios y cobrando cargos por pagos atrasados, cargos por sobregiro y cargos mensuales de mantenimiento.
Algunos bancos comerciales son también bancos de inversión y grandes empresas de servicios financieros (por ejemplo, JP Morgan Chase y Citibank).
¿Los bancos ofrecen servicios de corretaje?
Algunos de ellos lo hacen. Pero probablemente sea mejor trabajar con un proveedor de corretaje dedicado que con un banco tradicional.
Consulte nuestra lista de los mejores corredores de bolsa .
¿Todas las tarifas de las cuentas son malas?
Depende del servicio que preste su banco y de su situación personal. En algunos casos, tiene sentido pagar pequeñas tarifas porque paga por comodidad y ahorra tiempo.
Aún así, debes intentar evitarlos. Compare precios e intente encontrar un banco que no cobre tarifas. Hay muchas instituciones respaldadas por la Corporación Federal de Seguro de Depósitos (FDIC) para elegir, y cambiar de banco no afectará su puntaje crediticio .
La línea de fondo
Recuerde que la gran mayoría de los bancos son entidades con fines de lucro y su objetivo principal es obtener ganancias. Tenga esto en cuenta la próxima vez que note una tarifa que no esperaba y no dude en comunicarse con su banco o cambiar de proveedor si no está satisfecho.
Estamos aquí para encontrar un socio bancario que satisfaga sus necesidades sin gastar mucho dinero y sin perjudicarlo en el proceso.