
Desde el punto de vista financiero, 2020 ha sido una gran llamada de atención para la mayoría de las personas. En un estudio reciente, alrededor de un tercio de los encuestados afirmó haber perdido entre el 10 y el 25 por ciento de sus ingresos debido a la pandemia de COVID-19, mientras que el 9 por ciento los perdió todos.
La situación ha arrojado nueva luz sobre la importancia del ahorro. Como ha demostrado la pandemia, la vida puede llegar rápidamente a usted, por lo que vale la pena estar preparado.
En este momento, hay muchas personas que desearían haber invertido más en ahorros de emergencia cuando tuvieron la oportunidad en lugar de gastarlos.
Al mismo tiempo, hay muchos jóvenes que estaban bien preparados para afrontar la pandemia y la crisis resultante. Este invierno, Bank of America reveló que casi una cuarta parte de las personas entre 24 y 41 años que ahorran tenían ahorrados más de 100.000 dólares. Según el estudio, casi tres cuartas partes de los millennials estaban ahorrando para hitos en la vida, como el pago inicial para la compra de una vivienda.
Dicho esto, quiero ayudarte a entrar en el último grupo: las personas que se toman el ahorro en serio. Como dice el refrán, la mejor manera de empezar a ahorrar es simplemente hacerlo.
La primera pregunta que me viene a la mente es ¿cuánto de mi sueldo debo ahorrar?
Es una cuestión que a todos nos preocupa, en gran medida porque a la mayoría de nosotros no se nos enseña adecuadamente cómo ahorrar (o cómo pensar en ahorrar) en la escuela. La mayoría de las personas se gradúan, ingresan a la fuerza laboral y tienen que valerse por sí mismas. Y, lamentablemente, la mayoría construye estrategias financieras desordenadas basadas en las opiniones y objetivos de otras personas, no en los suyos propios.
En esta publicación, le brindaré información y consejos para ayudarlo a evaluar su progreso financiero, entendiendo que usted es un individuo único con su propio conjunto de estilos de vida y metas financieras. En última instancia, la responsabilidad de construir su propia acumulación de riqueza recae en usted. Nadie más puede hacerlo por ti.
¿Listo? Vamos a empezar.
¿Cuánto debería tener en ahorros?
La mayoría de los expertos financieros le aconsejarán que utilice la regla 50/30/20 como modelo de ahorro general y que tenga suficiente dinero ahorrado para cubrir gastos de tres a seis meses.
La regla 50/30/20 dice que debes asignar:
- 50 por ciento de su presupuesto para gastos a corto plazo como comida, alquiler, servicios públicos, préstamos estudiantiles y seguro de automóvil.
- El 30 por ciento de sus ingresos debe destinarse a cosas como entretenimiento, vacaciones y regalos.
- El 20 por ciento de tus ingresos debe destinarse a tus ahorros.
Con la regla 50/30/20 vigente, si gana $60,000 después de impuestos:
- $30,000 se destinarían al gasto diario
- $18,000 se destinarían a gastos discrecionales
- $12,000 irían a tu fondo de ahorro
¿Es realista la regla 50/30/20?
El modelo 50/30/20 no tiene sentido para todos. De hecho, puede resultar absolutamente imposible para algunas personas.
Por ejemplo, supongamos que usted paga 1.400 dólares de alquiler, o 16.800 dólares al año, que es el promedio en Estados Unidos (haremos una pausa aquí para que nuestros lectores de la ciudad de Nueva York puedan recomponerse). Eso sólo te deja con $13,200 para gastar en servicios públicos, mantenimiento, préstamos estudiantiles o pagos con tarjeta de crédito, lo que hace difícil justificar poner $12,000 en el banco.
Después de todo, puede verse bien sobre el papel. Pero en realidad, no querrás ser la persona que les diga a tus amigos que no puedes reunirte con ellos para tomar una copa o ir al cine por la noche porque estás ahorrando para la jubilación .
Si no puede vivir con la idea de ahorrar el 20 por ciento de sus ganancias, y entre el 10 y el 15 por ciento es una meta más realista, utilícela como punto de partida. Como regla general, el truco consiste en intentar mantener los gastos lo más bajos posible. De esa manera, a medida que obtenga más ingresos, podrá aumentar gradualmente sus ahorros almacenando el dinero extra que tenga.
Un consejo que puede utilizar es intentar darse cuenta de que está gastando dinero de manera frívola y que podría evitarse. Por ejemplo, la próxima vez que quieras gastar $30 en pizza y alitas, ve al supermercado e intenta preparar una comida por $10 o $12. Luego transfiera inmediatamente el dinero que de otro modo habría gastado en comida rápida a su cuenta de ahorros. Al final del mes, regálate algo divertido como recompensa.
Cómo determinar una meta de ahorro adecuada para usted
Lo más probable es que los últimos párrafos hayan tocado una fibra sensible de alguna manera. Quizás pensaste: ¿Vivir sin reparto de pizzas? Haz una caminata, amigo. O tal vez pensaste: Eso es fácil: básicamente soy un ermitaño y ya cocino todas mis comidas.
La cuestión es que usted conoce sus finanzas personales mejor que nadie. Sólo usted puede determinar cuánto debería depositar en el banco sin sentirse miserable.
Si hay algo que no puedo enfatizar lo suficiente es que debes cuidar tu futuro y estar preparado para cualquier bola curva que pueda afectar drásticamente tu situación financiera. Con toda probabilidad, la persona en la que te convertirás dentro de 10 años no será la misma persona que eres hoy. Es posible que algún día usted y su familia deseen haber reservado más ingresos y haberlos dejado crecer con el tiempo.
Sólo para hacer de abogado del diablo, es posible que también mires hacia atrás y desees haber hecho ese viaje a Barcelona antes de sentar cabeza.
Entonces, mi consejo es simple: conócete a ti mismo. Saca tu cuaderno y dedica unos minutos a anotar quién eres y en quién quieres llegar a ser. Luego, establezca una meta de ahorro que se alinee con sus necesidades actuales y futuras.
Ganar el juego largo
Los millennials a menudo tienen fama de gastar dinero con abandono. Sin embargo, aunque a los boomers les encanta criticar a los jóvenes por gastar sus ingresos en cosas como tazones de acai gourmet o tostadas de aguacate, el hecho es que los millennials están sorprendentemente preparados para la jubilación.
Como encontró un estudio reciente, los millennials son en realidad mejores ahorradores que los de la Generación X y los boomers. La mayoría de los millennials comienzan a aumentar sus ahorros para la jubilación a los 24 años, en comparación con la Generación X y los boomers, que comienzan a los 30 y 35 años, respectivamente. Los Millennials también contribuyen alrededor del 10 por ciento a sus fondos de jubilación o cuentas de inversión, en comparación con los de la Generación X, que contribuyen alrededor del 8 por ciento.
El problema es que muchos jóvenes estadounidenses dependen de un modelo de jubilación obsoleto, poco realista y poco saludable que los hace jubilarse a los 55 o 60 años sin un plan real sobre cómo quieren pasar sus años dorados.
Nuevamente, avanza en el tiempo e imagina tu yo futuro. ¿Su idea de jubilarse es sentarse junto a la piscina todo el día, esperando una oferta especial para madrugadores? Probablemente no.
Ésa es una receta para perder las facultades a una edad temprana y morir joven.
Repensar la jubilación con FIRE
En la era de la disrupción, no sorprende que haya un mejor enfoque para la jubilación que esperar hasta ser una persona mayor para considerarla una carrera.
En lugar de definir la jubilación como la edad en la que dejas de trabajar para siempre, piensa en ella como el momento en el que dejas de trabajar para ganar dinero y empiezas a hacer lo que amas. Para algunas personas, eso puede ser navegar alrededor del mundo en un barco y pescar en lugares exóticos. Para otros, puede ser iniciar su propio negocio.
En cualquier caso, esta estrategia implica ahorrar lo suficiente para jubilarse anticipadamente y poder disfrutar de su jubilación mientras aún sea joven y saludable.
“Me habrán oído decir un millón de veces que la jubilación no es una edad, sino una cifra financiera “, dice Dave Ramsey. “No hay ninguna ley que diga que tienes que trabajar hasta los 65 años. Eso es un mito”.
Ramsey es un gran defensor del movimiento de independencia financiera y jubilación anticipada (FIRE), una estrategia que implica sacrificar deseos superficiales, ahorrar la mayor cantidad de ingresos posible, invertirlos para que puedan crecer con el tiempo y luego usar ese dinero para vivir la vida. la vida de tus sueños.
La mayoría de los expertos suelen situar esta cifra en unas 25 veces tus ingresos anuales. Entonces, si gana $50,000 por año, necesitará alrededor de $1,250,000 para lograr una verdadera independencia financiera. Sin embargo, esto podría ser significativamente menor o mayor, dependiendo de su carrera, estilo de vida y objetivos financieros.
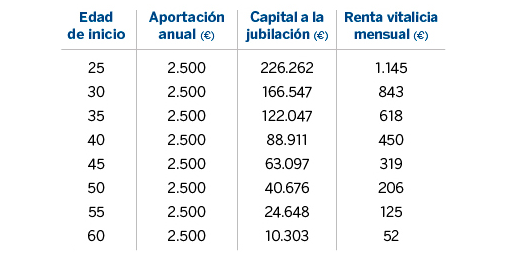
En última instancia, los dos factores más importantes en juego son el tiempo y la cantidad total de ingresos que está dispuesto a ahorrar. Si su ahorro promedio es sólo alrededor del 5 por ciento de sus ingresos, le llevará 67 años jubilarse. Sin embargo, si ahorras el 90 por ciento de tus ingresos, podrás hacerlo en 19 años.
La independencia financiera es algo que pude lograr y usted también puede hacerlo, si esos son sus objetivos.
Entonces, encendamos un FUEGO debajo de usted y exploremos algunas de las formas en que puede poner su dinero a trabajar.
Tres tipos de cuentas de ahorro para explorar
Ahora viene la parte desafiante: descubrir dónde depositar su dinero. Estas son algunas de las mejores opciones de ahorro a corto plazo a considerar.
Mercado de dinero
Un mercado monetario es como una cuenta de ahorro a corto plazo con tasas de interés más altas que las cuentas de ahorro tradicionales. Estas cuentas suelen tener requisitos de saldo mínimo más altos, pero ofrecen más ventajas potenciales que las cuentas comunes y corrientes.
No es recomendable poner más del límite asegurado por la FDIC de $250,000 en una cuenta del mercado monetario en un momento dado. La mejor manera de abordar una inversión en el mercado monetario es lograr un crecimiento seguro y limitado: una carrera corta, no una maratón.
Cuentas de ahorro de alto rendimiento (HYSA)
Uno de los inconvenientes de utilizar una cuenta del mercado monetario es que, en la mayoría de los casos, su dinero estará inmovilizado durante el tiempo que lo tenga allí. Entonces, si abre un certificado de depósito (CD) de seis meses, por ejemplo, tendrá que mantenerlo en la cuenta durante ese tiempo, o podría enfrentar multas y tarifas por intentar acceder a él.
Una cuenta de ahorros de alto rendimiento (HYSA) es una cuenta de ahorros en línea que generalmente ofrece una tasa de interés más alta que una cuenta del mercado monetario y al mismo tiempo le brinda acceso directo a su efectivo en todo momento. Ejemplos de HYSA incluyen:
- Ahorros personales American Express
- Capital uno
- Marco de Goldman Sachs
Cada uno de ellos ofrece programas HYSA competitivos con tasas de interés que actualmente rondan el 1,30 por ciento. El único inconveniente real es que un HYSA tendrá una tasa variable que fluctúa con el mercado. No hace mucho tiempo, por ejemplo, los tipos estaban por encima del 2 al 2,5 por ciento. Aún así, las tasas de interés de HYSA tienden a ser de 20 a 25 veces más altas que las de una cuenta de ahorro tradicional.
Un HYSA, al igual que un fondo del mercado monetario, solo debe constituir una parte de su cartera general. Utilice esto como una forma flexible de tener dinero a mano para poder verlo crecer mientras maximiza sus ganancias.
Aprende más:
- Las mejores cuentas de ahorro de alto rendimiento
Ahorros en recompensas
Un tipo de cuenta de ahorros a considerar para tenencias financieras a corto plazo es un plan de ahorros de recompensas. Esto es útil para gastos diarios, como pagar facturas o realizar transacciones en cajeros automáticos. La mayoría de las cuentas de ahorro con recompensas funcionan junto con las cuentas corrientes.
Los programas de ahorro con recompensas generalmente ofrecen bonos de ahorro anuales, igualaciones de ahorro, recompensas por relaciones como reembolsos de tarifas de cajeros automáticos o bonos en efectivo para nuevas cuentas de ahorro.
Nuevamente, aquí no es donde debería depositar la mayor parte de su dinero. Piense en ello como una alternativa a un HYSA, con más incentivos para ahorrar.
Cómo abordar los ahorros a largo plazo
Todos los ahorros importantes a largo plazo deberían canalizarse hacia vehículos de inversión de bajo riesgo y alto rendimiento, como acciones, bonos y bienes raíces.
Su primer paso debería ser abrir un plan 401(k) si su empleador lo ofrece o explorar una cuenta de jubilación individual (IRA) o Roth IRA. Concéntrese en maximizar sus contribuciones individuales y luego busque cuentas de corretaje o fondos mutuos sujetos a impuestos para complementar ahorros adicionales si es posible.
He aquí un consejo: nunca debe sentirse atado a un plan 401(k). Puede rechazar un plan y financiar su propia jubilación mediante una IRA. O bien, puede incorporar su plan actual al programa 401(k) de otro empleador. Conozca sus opciones y tome la decisión adecuada para usted.
También vale la pena considerar una cuenta de ahorros para la salud (HSA) para ahorros financieros tanto a corto como a largo plazo. Los fondos estacionados aquí se pueden almacenar libres de impuestos y se pueden usar para pagar gastos médicos calificados que sin duda acumulará a lo largo de su vida. Esta es una gran estrategia para personas con planes con deducibles altos y viene con grandes beneficios fiscales.
Preguntas frecuentes
¿Debería considerar un seguro de vida?
Si tienes una familia o estás pensando en formar una familia, debes considerar un seguro de vida para que puedas proteger a tus seres queridos cuando finalmente fallezcas. Un seguro de vida es más barato cuando se es joven, por lo que si puede permitírselo, podría tener sentido.
Mientras busca opciones, asegúrese de explorar planes de seguro de vida universal y total. Estos tipos de pólizas de seguro pueden brindarle beneficios de vida, reemplazando o complementando sus ingresos a medida que envejece. La desventaja es que los préstamos y retiros generalmente disminuyen el beneficio por fallecimiento de la póliza.
¿Es posible ahorrar demasiado?
Es imposible ahorrar demasiado dinero con el tiempo. Sin embargo, es posible que esté ahorrando demasiado dinero anualmente. Nuevamente, considere su estilo de vida y sus objetivos financieros, y decida si el sistema FIRE es adecuado para usted o si prefiere ahorrar de manera conservadora y jubilarse más tarde en la vida. Sólo tú puedes tomar esa decisión.
¿Necesito ahorros a largo plazo si espero una herencia?
Si tiene la suerte de tener un fondo fiduciario o cualquier tipo de herencia, aún así debe ahorrar como lo haría sin él. En el futuro podrían ocurrir cualquier cantidad de eventos desafortunados, como una pérdida inesperada de trabajo, un problema legal o una mala decisión financiera que lo deje con menos de lo que esperaba.
Ignora la herencia y ahorra como lo harías sin ella para estar a salvo.
¿Cómo afecta la pandemia al ahorro?
La pandemia es sólo un desastre al que se enfrentará a lo largo de su vida. Úselo como una experiencia de aprendizaje y como una forma de construir un plan de inversión a prueba de balas. Si perdió todos sus ingresos y ahora no puede ahorrar, concéntrese ahora en diversificar sus fuentes de ingresos en el futuro. Consiga un trabajo a tiempo parcial o comience una actividad secundaria . Lo más importante es que no permita que nada descarrile sus planes de ahorro.
¿Cuántos estadounidenses no tienen ahorros?
Es preocupante observar que el 70 por ciento de los estadounidenses tienen menos de 1.000 dólares en ahorros. Y el 45 por ciento no tiene nada ahorrado, lo que los pone en grave riesgo. Incluso si recién estás comenzando, recuerda: ahorrar incluso una pequeña fracción de tus ingresos es mucho mejor que la alternativa.
¿Cuánto tiene una persona promedio en ahorros?
Esto tiende a variar en gran medida según la edad y el tipo de hogar. En todos los segmentos, el estadounidense promedio tiene alrededor de $8,863 repartidos entre una cooperativa de crédito o un banco. Las personas de 34 años o menos tienen un promedio de $4,727 en ahorros. Y aquellos entre 35 y 44 años tienen ahorrados alrededor de $10,399. Los estadounidenses mayores, entre 55 y 64 años, tienen un promedio de $17,587 en ahorros.
¿Debo ahorrar si estoy endeudado?
Si tiene deudas, lo mejor que puede hacer es saldarlas… y rápidamente. La deuda de tarjetas de crédito es la principal causa de muerte de la riqueza y, desafortunadamente, es fácil pasar por alto.
En Estados Unidos, la deuda media de los consumidores per cápita ronda ahora los 12.687 dólares. Y cuando la pandemia termine, esta cifra seguramente será aún mayor. Negocie los pagos si es necesario, o consiga un segundo (o incluso un tercer) trabajo y reserve lo que quede después de pagar las facturas. Luego, tome en serio la elaboración de un plan de ahorro a largo plazo.
Comience a ahorrar para su futuro financiero hoy
Cada uno tiene diferentes objetivos y situaciones financieras. Pero todos necesitamos dinero para vivir cómodamente durante la jubilación, aunque todos tenemos nuestras propias visiones de cómo es la jubilación.
Cuanto antes empiece a ahorrar para su futuro, más rápido alcanzará la independencia financiera. Elabore un plan que funcione para usted y sígalo, y le irá bien.