
¿Cuánto dinero deberías ahorrar cada mes? Me hacen esta pregunta todo el tiempo. Aquí está mi respuesta: “Ahorra todo lo que puedas”.
En serio, cada 1% que ahorres tendrá un gran impacto en tu patrimonio neto futuro. De hecho, aumentar su tasa de ahorro en sólo un 1% podría ayudarle a jubilarse hasta dos años antes.
Idealmente, entre los 20 y los 30 años, debería ahorrar al menos el 25% de sus ingresos. Sé que eso no es fácil, ni siquiera posible, para algunas personas. Pero probablemente puedas ahorrar mucho más de lo que crees.
Quizás necesite una nueva forma de pensar sobre el ahorro.
Ahorrar dinero primero: es una oportunidad, no un sacrificio
Sí, es difícil ahorrar dinero, pero creo que el mayor obstáculo es la idea cultural que nos dice que ahorrar dinero requiere un gran sacrificio.
Cuando piensas en todas las cosas que no puedes hacer porque estás ahorrando dinero, te estás preparando para la decepción.
Para alcanzar sus objetivos financieros, no debe considerar el ahorro de dinero como una ocurrencia tardía. No debes esperar hasta fin de mes para ver cuánto te queda en tu cuenta bancaria. En su lugar, primero ahorre dinero (5%, 10%, 20% o más de sus ingresos) tanto como pueda.
Y luego gasta lo que te queda.
Esta mentalidad logra una serie de cosas importantes:
- Ahorra más: su cuenta de ahorros recibe un impulso constante cada mes o cada período de pago.
- Le gusta gastar: una vez que haya reservado sus ahorros mensuales, puede gastar el resto de su dinero sin sentirse culpable, sin tener que evaluar cada transacción que realiza y preguntarse si vale la pena recortar sus ahorros potenciales.
Este simple cambio en su perspectiva marca la diferencia. Estará en el camino hacia su meta financiera, ya sea crear un fondo de emergencia, alimentar una cuenta de jubilación, hacer crecer una cuenta de inversión privada o ahorrar para el pago inicial de su propia casa.
Cuando ahorras dinero primero, no sólo te estás pagando a ti mismo primero, sino que estás garantizando que tendrás más dinero en el futuro del que tienes ahora. Luego, si inviertes tus ahorros de forma inteligente , generarás aún más dinero para el futuro.
En mi caso, cada dólar que invertí en 2010 cuando comencé ahora vale $3,25. Mis inversiones se han triplicado y todo lo que hizo falta fueron unos pocos clics en mi teléfono.
$10.00 compraría
1,7 días de libertad
Precio por un día extra:$5.88
Precio por un año extra:$2,195.12
Suposiciones
$$
Ahorrar dinero se vuelve más fácil con el tiempo.
Una vez que empieces a ahorrar parte de tus ingresos mensuales cada mes, te acostumbrarás a no gastar esa parte de tus ingresos.
Dejará de perder este dinero al igual que probablemente no pierda los pagos del impuesto sobre la renta y del Seguro Social que se deducen de su cheque de pago todos los meses.
Cuando, para empezar, el dinero nunca llega a su cuenta corriente, ni siquiera piensa en no tenerlo.
Esta filosofía funciona mejor si comienza a ahorrar lentamente y aumenta con el tiempo. Elija un porcentaje de sus ingresos mensuales sin el que sepa que debería poder vivir cada mes. Quizás sea el 10%. Quizás sea sólo el 5% o menos.
Necesitará uno o dos meses para acostumbrarse a vivir sin esta parte de sus ingresos. Después de tres o cuatro semanas, el ahorro se convertirá en un hábito. Los hábitos piratean tu cerebro. Sigue repitiendo algo diariamente y después de 3 a 4 semanas querrás hacerlo.
Cuando conviertes el ahorro de dinero en un hábito, como cepillarte los dientes o ducharte, estás en el camino rápido hacia la libertad financiera.
Así que comience con una cantidad manejable y luego convierta el ahorro en un hábito. Entonces puedes intentar aumentar tu tasa de ahorro.
Así es como desarrollé para mí la estrategia de jubilación anticipada de 50 dólares al día . Me preparé.
Aquí hay otra versión de cuánto dinero necesita ahorrar con el podcast.
Casi cualquier persona puede ahorrar dinero comenzando con $5 al día
Ahora, sé que algunas personas simplemente no ganan suficiente dinero para ahorrar porque todo lo que ganan cubre la comida, la vivienda, los gastos de cuidado de los niños, los seguros y otros gastos de manutención. Vivir como estadounidenses –especialmente en una ciudad de altos costos– es caro.
Si gana $30,000 o menos por año, le resultará más difícil adelantarse a la curva financiera. Pero todavía puedes hacer algo.
Tendrá que empezar poco a poco y tratar de escapar de vivir de cheque en cheque . Puede llevar mucho tiempo ahorrar suficiente dinero, pero incluso 5 dólares al día suman 1.825 dólares al año.
Casi cualquier persona puede ahorrar $5 por día si realmente se concentra en ello. El otro día encontré 5 dólares en el suelo, me volví loco y luego los invertí inmediatamente a través de mi teléfono. ¡Si inviertes sólo $5 por día durante cinco años tendrás $9,125!
Según la oficina del censo de EE. UU., el salario anual promedio en los Estados Unidos para un millennial es de $35,000, lo cual no es mucho para vivir dependiendo de dónde vivas en el país, pero definitivamente es suficiente para ahorrar $5, $10 o incluso $20 por día.
No te adelantes. Simplemente guarde algo pequeño todos los días . Para alguien que gana $35,000 al año, ahorrar $5 por día es sólo el 5% de sus ingresos.
Cuenta de ahorros de alto rendimiento destacada: 4,75% APY
:
Gane hasta un 4,75% APY en un HYSA de Valley Direct. No hay requisitos de saldo mínimo y obtendrá un alto rendimiento en todos los saldos.
Eligió Vanguard en lugar de la lotería estatal
El estadounidense promedio gasta casi 800 dólares al año en billetes de lotería y las personas que ganan 20.000 dólares o menos gastan una media del 10% de sus ingresos en la lotería. Esos son los cinco dólares al día.
Si simplemente ahorra $5 por día y los invierte en un Vanguard Total Stock Market Index Fund con una tasa de rendimiento compuesta anual esperada del 7%, tendrá $10,840 en 5 años, $77,263 en 10 años y $177,082 en 30 años. Todo desde 5 dólares al día: el coste de un elegante café o un sándwich.
Si sabe que no puede ahorrar $5 por día, elija una meta de ahorro con la que pueda vivir: $1 por día, tal vez. La clave será encontrar una cantidad que puedas ahorrar de forma constante, habitual y sin siquiera pensar en ello.
Tres formas de ahorrar más dinero y generar riqueza
1. Reducir los gastos de subsistencia
Esta es la fuente de mucho miedo cuando se trata de ahorrar cualquier cantidad de dinero. La gente piensa en ahorrar dinero como piensa en las dietas: es algo que hay que hacer durante un tiempo, algo que va a doler.
Tienes que evitar esta forma de pensar. Es difícil salir adelante simplemente siendo frugal. Eliminar todos los pequeños extras de su vida puede no ser sostenible a largo plazo, y la libertad financiera es un objetivo a largo plazo.
Pero la mayoría de nosotros podemos recortar algo. Muchos de nosotros tenemos demasiadas cosas, compramos demasiadas cosas o vivimos más allá de nuestras posibilidades.
Recortar tiene que ver con el equilibrio y con encontrar áreas de tu vida en las que puedas ahorrar dinero y empezar a invertir en ti mismo. Una de las formas más importantes en que personalmente recorté gastos fue reduciendo el tamaño de mi casa cuando pasé de un apartamento de $1,500 al mes a un apartamento de $800 al mes.
Claro que era más pequeño, pero decidí que los $700 al mes que ahorraría, invertidos, serían un mejor uso del dinero. Primero me pagué a mí mismo. Tomé esa decisión en 2011 y cada $700 que invertí entonces vale $2500 hoy.
Como lo hice durante un año completo, el dinero que ahorré e invertí mediante la reducción de personal vale hoy 27.000 dólares. Eso es mucho dinero simplemente por mudarse a un apartamento más pequeño.
No pensé en el apartamento más pequeño como un recorte. Lo vi como una inversión en mi futuro.
2.Gana más dinero e invierte los aumentos.
Aumentar sus ingresos mensuales es más importante que recortarlos o ser frugal. Te ayudará a salir adelante mucho más rápido, especialmente si inviertes todo el dinero adicional que ganes.
Puedes encontrar infinitas formas de ganar más dinero, pero te recomiendo comenzar una actividad secundaria y obtener un aumento .
Cada aumento de salario tiene un impacto en su potencial de ingresos futuros, por lo que incluso un aumento anual de $2000 o $5000 puede tener un gran impacto en la vida de su carrera. Pero lo que será aún más importante será invertir el 100% de tus aumentos salariales, bonificaciones o cualquier ingreso extra que obtengas.
Si puede seguir viviendo con su salario actual el mayor tiempo posible e invertir la diferencia, saldrá muy adelante. Seguro que invertir el 100% puede ser extremo. Si realmente necesita el dinero extra que generó el aumento, tal vez podría intentar invertir solo el 50% o el 75% de sus ingresos mensuales adicionales.
Cuando obtenga un aumento, dígale a su departamento de recursos humanos que aumente su contribución al 401(k) aportando el 50%, el 75% o incluso el 100% de su reciente aumento salarial.
Si prefieres recompensarte por conseguir el aumento, también está bien. Pero mantenga la recompensa bajo control. Reserva del 10 al 20% de tu bono o aumenta para gastarlo en lo que quieras e invierte el resto.
Si puede seguir viviendo con su salario actual el mayor tiempo posible e invertir la diferencia, saldrá muy adelante.
3. ¡O haz ambas cosas! Gasta menos y gana más
Así es como se obtiene el mayor impulso y se genera riqueza mucho más rápido. Aquí es donde ocurre la verdadera magia de las finanzas personales. Cuando gastas menos y ganas más, estás ampliando la brecha entre cuánto ganas y cuánto gastas.
Cuanto más amplia sea esta brecha, más rico podrás volverte. La clave es ahorrar e invertir la diferencia. Por eso las personas más ricas que conozco son las más frugales: lo entienden.
Warren Buffett, el segundo hombre más rico del mundo, nunca gasta más de 3,17 dólares en desayuno . ¿La conclusión de esta publicación? ¡Sé más como Warren! Pero no comas demasiado McDonald’s. Opte por un batido verde en su lugar.
Las metas de ahorro pueden ayudarlo a comenzar
Mi blog se centra en ayudarle a alcanzar la independencia financiera y la jubilación anticipada: esa mágica situación financiera en la que su próximo sueldo ya no tiene todo el poder sobre su vida.
Pero es posible que este no sea su objetivo de ahorro. Tengo la sensación de que eventualmente estará en tu radar, especialmente a medida que envejezcas. Pero por ahora, es posible que necesite otra fuente de inspiración para ganar y ahorrar dinero extra.
Aquí hay algunas muy buenas razones para desarrollar un plan de ahorro:
Ahorros para la jubilación
No importa cuánto disfrutes trabajando, no siempre podrás hacerlo. A medida que creces, es posible que empieces a desear más tiempo libre y más libertad en general.
Ahorrar dinero para una jubilación cómoda puede ayudarle a desbloquear esta libertad. Todos los hábitos que he analizado en esta publicación hasta ahora se pueden adaptar para mejorar sus ahorros para la jubilación.
Pero también tienes herramientas adicionales y ventajas fiscales que puedes utilizar:
- Igualación del empleador: la mayoría de los empleadores ofrecen 401(k), 403(b) o algún fondo equivalente. Cuando realiza depósitos regulares de su cheque de pago en estos fondos, su empleador igualará un porcentaje de sus contribuciones. Esta contrapartida del empleador es dinero gratis que su empleador invertirá para usted; además, usted no paga impuestos sobre la renta sobre las ganancias que deposita. Si aún no estás contribuyendo a un 401(k) o equivalente, no esperes para registrarte. Póngase en contacto con su personal de RR.HH. ahora mismo.
- IRA: Las cuentas de jubilación individuales funcionan de manera muy similar a las 401 (k), excepto que usted es propietario de la cuenta y no está conectada a su empleador. Puede depositar dinero libre de impuestos cada año y luego pagar impuestos sobre el dinero que retire más adelante en la vida. O, con una Roth IRA, puede depositar dinero después de impuestos este año y luego retirar dinero libre de impuestos más adelante en su vida. La mayoría de los bancos tienen cuentas IRA. Muchos robo-advisors ahora le permiten invertir en una IRA en lugar de en una cuenta sujeta a impuestos. También puede colocar certificados de depósito (CD) en su IRA para mejorar su tasa de interés.
Ahorros de emergencia
Los expertos en finanzas personales recomiendan reservar tres meses de gastos mensuales en un fondo de emergencia. Recomiendo hacer esto antes de iniciar un fondo de jubilación si no puede pagar ambos.
Para obtener mejores resultados, configure una cuenta de ahorros en línea que pague una tasa de interés más saludable en comparación con su banco común. Luego determina cuánto dinero necesitarías para sobrevivir tres meses sin ingresos.
Tener este tipo de fondo de ahorro te da cierta tranquilidad. Si perdieras tu trabajo (el epítome de un día lluvioso), tendrías un poco más de tiempo para recuperarte.
Recomiendo UFB Direct, CIT Bank y varios otros bancos en línea por las tasas de interés de su fondo de ahorro de emergencia. Cualquiera que sea el banco que elijas, asegúrate de que esté asegurado por la FDIC y que tenga una buena aplicación para poder transferir dinero fácilmente.
Un pago inicial
A menos que sea un veterano que pueda obtener un préstamo VA, probablemente necesitará un pago inicial para comprar una casa. También es inteligente hacer un pago inicial si tiene que obtener un préstamo para el automóvil.
Las mismas estrategias de ahorro que describí anteriormente (gastar menos, ganar más y ahorrar la diferencia) acelerarán su objetivo de ahorro para el pago inicial.
Cuando compre una casa, no tendrá que “gastar” el pago inicial que ahorre. Simplemente transferirá el dinero a su inversión inmobiliaria, donde debería seguir creciendo. De hecho, el valor de su vivienda podría ser la piedra angular de su plan de jubilación.
Por lo tanto, ahorrar para el pago inicial de su vivienda puede contribuir a su libertad financiera. Un préstamo para automóvil es más una necesidad que una inversión. Pero depositar algo de dinero le permitirá salir antes de la deuda del automóvil.
Liquidación de préstamos estudiantiles
Para muchos millennials (y más de unos pocos miembros de la Generación X) el pago de préstamos estudiantiles todavía está en la lista de tareas pendientes. Este tipo de deuda tiende a persistir durante décadas y socavar sus objetivos de ahorro a largo plazo.
La filosofía de ahorro que describí en la primera mitad de esta publicación se puede adaptar con el fin de pagar antiguas deudas estudiantiles. En lugar de invertir el dinero que genera ganando más y gastando menos, coloque este dinero directamente en su cuenta de préstamos estudiantiles.
Cuando haya pagado los préstamos estudiantiles en su totalidad, podrá redirigir todo ese dinero hacia su futuro, que probablemente sea la razón por la que fue a la universidad en primer lugar.
Pagar la deuda de la tarjeta de crédito
Al igual que la deuda de préstamos estudiantiles, una gran deuda de tarjetas de crédito puede arruinar sus planes financieros futuros . Dependiendo de la tasa de interés de su tarjeta de crédito, la deuda de su tarjeta de crédito puede ser mucho peor que la deuda de su préstamo estudiantil.
Sal de esta deuda lo más rápido que puedas porque es un peso muerto. Le impide realmente florecer hacia una vida de independencia financiera.
Hay un lado positivo aquí: la disciplina que aprende al liquidar sus tarjetas de crédito le será de gran utilidad cuando comience a invertir este dinero en su futuro.
Aumentar su puntaje crediticio
¿Qué tiene que ver ahorrar dinero con su puntaje crediticio? Nada. Bueno, al menos no existe una conexión directa entre el saldo de su cuenta de ahorros y su puntaje crediticio.
Sin embargo, existe una conexión indirecta muy real. Cuando tienes un fondo de emergencia, no tendrás que depender de las tarjetas de crédito cuando el auto se avería o necesitas una secadora de ropa nueva.
Una menor dependencia de los préstamos puede aumentar su puntaje crediticio. Un mejor puntaje crediticio significa que puede pedir prestado a tasas de interés más bajas cuando compra una casa o un automóvil.
Tasas de interés más bajas significan que usted paga un pago menor y puede permitirse ahorrar e invertir más en su futuro.
Ya ves adónde va esto. Cuando se adelanta a sus necesidades financieras, abre más oportunidades de ahorro. Todos los mejores ahorradores lo saben porque lo han experimentado.
Y ese es el objetivo (el resultado final) de esta publicación y mi filosofía sobre el ahorro. Reservar dinero en una cuenta de ahorros e invertir sus ahorros no garantizará un futuro financiero tranquilo.
Pero hacer esto le brindará las herramientas que necesita para mejorar su vida financiera incluso cuando algo inesperado se interponga en su camino.
Otras técnicas de ahorro de las que habla la gente
Ahora ya conoces mi filosofía:
- Adquiera el hábito de ahorrar : sólo le llevará de tres a cuatro semanas cambiar sus costumbres y hacer del ahorro una forma de vida.
- Utilice el hábito para aumentar sus ahorros: una vez que tenga el hábito de ahorrar, aumente su tasa de ahorro aproximadamente cada mes, en la medida de lo posible.
- Si es útil, establezca objetivos de ahorro: independencia financiera, ahorros para la jubilación, pago de deudas, pagos iniciales: todas estas son buenas razones para desarrollar nuevos hábitos.
- Invierta sus ahorros: Invertir sus ahorros abre una tercera dimensión a su futuro financiero.
Usé y sigo usando esta forma de pensar, pero hay otras formas de verlo, que incluyen:
La regla general 50/30/20
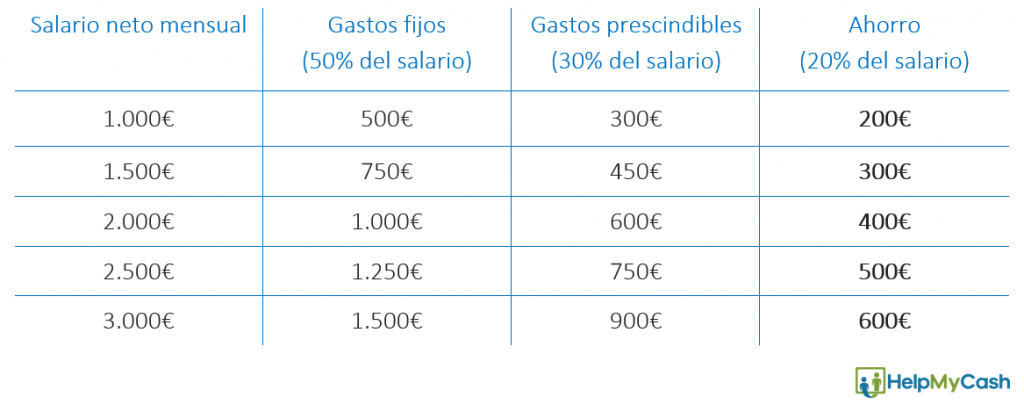
Muchos blogueros financieros hablan de la regla 50/30/20. Como ya sabrás, esta técnica recomienda utilizar el 50% de tus ingresos mensuales en facturas, el 30% en gastos discrecionales y poner el 20% restante en una cuenta de ahorro cada mes.
Esta idea marca algunas casillas importantes, en particular reservar una tasa de ahorro saludable y mantener bajo control el gasto discrecional.
Pero en muchos casos es demasiado rígido para la vida real. ¿Qué pasa si no puedes permitirte ahorrar el 20%? ¿Qué pasa si no puedes cubrir todas tus facturas con el 50% de tus ingresos mensuales?
Esta es una buena filosofía, pero si no puedes hacerlo, no te preocupes. Simplemente haz algo. Ahorra tu 5% o tu 2%. Es más importante adquirir el hábito de ahorrar que alcanzar la meta de ahorro preestablecida de otra persona.
La idea de “ahorrar dinero hasta que duela”
Esta idea dice que si no siente el ardor de quedarse sin algo que desea, no está ahorrando suficiente dinero. Esta filosofía juega con la idea de que ahorrar dinero requiere un sacrificio. Como dije arriba, ahorrar dinero es una oportunidad y no necesariamente un sacrificio.
Sí, debes ahorrar tanto como sea posible. Y si necesita problemas financieros para saber que está ahorrando lo suficiente, está bien. Pero es más importante desarrollar hábitos de ahorro saludables y sostenibles.
¿Cuánto tiempo puedes estar sin salir a comer? ¿Qué pasa si te levantas tarde y no tienes tiempo para preparar café en casa? ¿Esto descarrilará su plan de ahorro?
El verdadero poder de ahorrar dinero proviene de la constancia: de hacer crecer el saldo de su cuenta de ahorros mes tras mes sin siquiera pensar en ello. Es por eso que recomiendo comenzar con una cantidad que pueda ahorrar constantemente.
¿Cuánto debería ahorrar cada mes?
¿Debería esforzarse por aumentar su tasa de ahorro? ¿Debería reducir el gasto para ahorrar más? ¡SÍ!
Pero su estrategia de ahorro no debería basarse en prescindir de todas las pequeñas cosas que disfruta.
Ten paciencia contigo mismo. ¡Llegarás ahi!
MÁS INFORMACIÓN: ¿Cuánto debería tener ahorrado?