
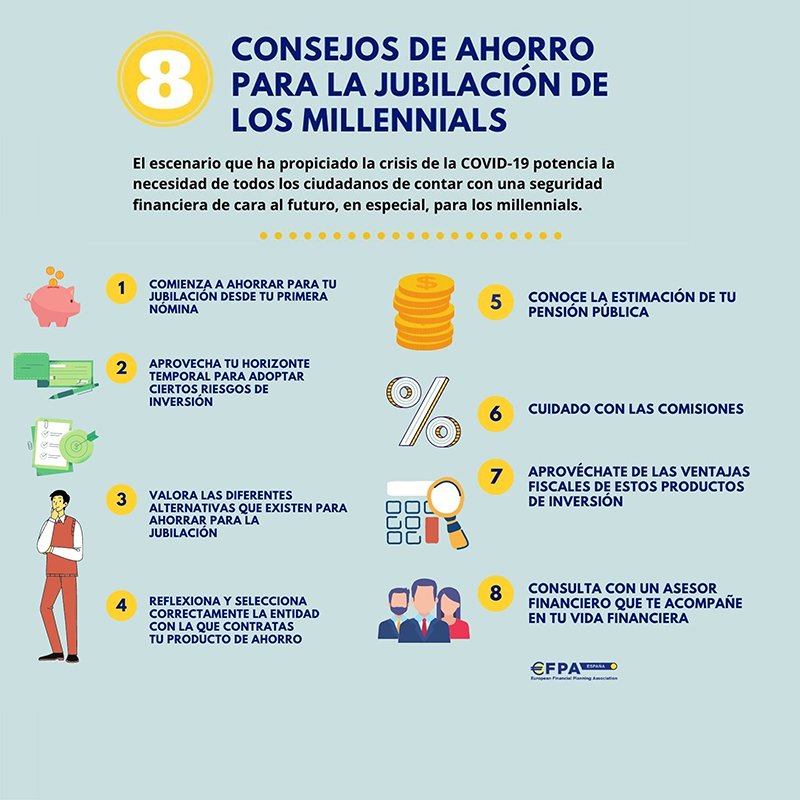
A menos que tenga la suerte de trabajar en un campo donde existe una estrategia de salida clara con una pensión y un campo de golf esperándolo después de 30 años, la jubilación puede parecer una meta lejana y nebulosa.
Como ocurre con la mayoría de las cosas en la vida, las metas que no se pueden visualizar son difíciles, si no imposibles, de planificar. Por lo tanto, no sorprende que muchas personas entren tranquilamente en sus años dorados sin un plan real sobre cómo financiarán su jubilación. De hecho, el 40% de los estadounidenses mayores dependen ahora únicamente de los beneficios del Seguro Social para obtener ingresos de jubilación.
Puedes evitar este destino planificando con anticipación y comenzando ahora. Este artículo explica exactamente cómo hacer que eso suceda.
Cómo formar un plan de jubilación
- Realizar una auditoría financiera personal.
- Invertir para la jubilación
- ahorrar para la jubilación
- Mantener el rumbo
- Iniciar un negocio secundario
En definitiva, un plan de jubilación es una estrategia de salida de tu vida laboral normal. Es una hoja de ruta para llegar a un punto en el que puedas empezar a vivir la vida en tus propios términos. Y tenga en cuenta que eso no tiene por qué significar que deje de trabajar de golpe. Podrías hacer la transición a un trabajo puente, donde trabajas menos horas o por menos dinero pero estás haciendo algo que realmente amas.
La mayoría de la gente asocia la jubilación con una edad concreta. Sin embargo, la jubilación tiene poco que ver con la edad, aparte de cuando ciertos fondos estén disponibles para usted, algo que abordaré en breve.
En este punto, debes tener una idea básica de cuándo quieres jubilarte en la vida y cuánto quieres tener en el banco.
El siguiente paso es poner en marcha un plan.
1. Realizar una auditoría financiera personal
Antes de hacer cualquier cosa, tómate un tiempo para realizar una auditoría financiera personal. Averigüe dónde está todo su dinero y cuál es su patrimonio neto (es decir, la cantidad que posee frente a lo que debe).
Si lleva varios años trabajando, es posible que tenga una cantidad importante de dinero guardada en el banco. O puede que no. Podría ser simplemente una cuestión de organizar sus fondos y asignarlos a las cuentas correctas.
Ahora es el momento de verificar su 401(k) para ver cuánto ha acumulado y cómo se está desempeñando la cuenta. Es posible que se sorprenda gratamente con lo que encuentre.
Optimizador 401(k)®
Precio: $9 por mes
Con 401(k) Optimizer®, analice y optimice su cuenta de jubilación más grande.
Si recién está comenzando su carrera, este es un buen momento para evaluar sus opciones y comenzar por el camino correcto.
2. Invertir para la jubilación
El siguiente paso es ahorrar dinero para un crecimiento libre de impuestos o con impuestos diferidos, de modo que pueda acumular ahorros. Este será su principal fondo de dinero del que retirará cuando se jubile.
Si es joven, las mejores prácticas sugieren una asignación de activos que se centre más en acciones de alto crecimiento, y algo como el Vanguard Total Stock Market Index Fund (VTSAX) puede brindarle una diversificación instantánea en una serie de acciones e industrias. A medida que se acerca la jubilación, muchas personas tienden a trasladar sus activos hacia inversiones más estables (por ejemplo, bonos).
Al examinar sus cuentas de inversión, sus opciones incluyen impuestos y ventajas fiscales. Aquí está la diferencia entre los dos tipos.
Cuentas sujetas a impuestos frente a cuentas con ventajas fiscales
Las cuentas sujetas a impuestos no ofrecen protección fiscal a los inversores. Por ejemplo, las cuentas de corretaje le permiten comprar una variedad de acciones, bonos, fondos indexados, fondos cotizados en bolsa (ETF) y fondos mutuos, pero tendrá que pagar impuestos sobre la renta sobre cualquier ganancia o distribución de dividendos que obtenga.
Por otro lado, las cuentas con ventajas fiscales pueden protegerlo de tener que pagar impuestos por adelantado sobre las ganancias que obtenga a través de inversiones. Puede beneficiarse de un crecimiento con impuestos diferidos o libre de impuestos, en combinación con un interés compuesto, que maximiza el crecimiento de sus fondos en el mercado de valores durante sus mejores años de ganancias.
Tipos de cuentas de jubilación con ventajas fiscales
Cuenta de jubilación individual (IRA)
Uno de los tipos más comunes de cuentas de jubilación con ventajas fiscales en la actualidad es una cuenta de jubilación individual (IRA), que puede configurar fácilmente a través de una firma de corretaje como Schwab o Fidelity.
Hay tres tipos comunes de IRA para elegir.
IRA tradicional
Una IRA tradicional permite depósitos deducibles de impuestos y crecimiento con impuestos diferidos mientras el dinero está en su cuenta de jubilación.
Al llegar a la edad de jubilación, el IRS trata sus desembolsos como ingresos ordinarios, lo que significa que debe pagar impuestos sobre la renta sobre ellos. Una IRA tradicional es ideal para inversores que prevén estar en una categoría impositiva más baja cuando se jubilen.
Cuenta IRA Roth
Una Roth IRA funciona de manera un poco diferente. Con una Roth IRA, usted paga impuestos por adelantado, lo que elimina una deducción fiscal inmediata. Sin embargo, el dinero crece libre de impuestos en su cuenta hasta la edad de jubilación y no tendrá que pagar impuestos cuando retire el dinero.
Considere una cuenta IRA Roth si cree que estará en una categoría impositiva más alta cuando llegue la edad de jubilación.
Tanto las IRA tradicionales como las Roth tienen un límite de contribución anual combinado de $6,000 para el año fiscal 2021.
Aprende más:
- Roth versus IRA tradicionales
SEP IRA
Si trabaja por cuenta propia y desea reservar más dinero para la jubilación, busque una cuenta de pensión de empleado simplificada (SEP IRA). Con una cuenta IRA SEP, puede depositar hasta $58,000 para el año fiscal 2021.
401(k)
Otro tipo común de cuenta de jubilación a considerar es el 401(k), al que puede acceder a través de un plan patrocinado por el empleador.
Un 401(k) puede proporcionar un crecimiento con impuestos diferidos o libre de impuestos al igual que una IRA, y tiene un límite de contribución más alto de $19,500 para el año fiscal 2021. Además, los empleadores a menudo ofrecen igualaciones para el 401(k), lo que ofrece una manera de ganar más dinero con su trabajo.
401(k) tradicional
Con un 401(k) tradicional, realizará contribuciones utilizando dólares antes de impuestos. Al igual que con una IRA tradicional, recibirá una reducción de impuestos inmediata y un crecimiento con impuestos diferidos hasta la jubilación.
Cuenta 401(k)
Del mismo modo, una Roth IRA le permite realizar contribuciones utilizando dólares después de impuestos, lo que significa que puede acceder a un crecimiento libre de impuestos y evitar pagar impuestos en el futuro.
Cómo funcionan las transferencias 401(k)
Lo más probable es que no trabaje para el mismo empleador para siempre. Los millennials de hoy en día generalmente no son reacios a cambiar de trabajo cuando surge una mejor oportunidad, por lo que es posible que trabajes en varios trabajos a lo largo de tu carrera.
Cuando deja una empresa y tiene un 401(k) a través de esa organización, normalmente tendrá la opción de mantener su cuenta abierta o realizar una transferencia 401(k).
Una transferencia de 401(k) implica transferir un 401(k) a un nuevo plan o a una cuenta IRA. El IRS le otorga 60 días para transferir el dinero a una nueva cuenta con ventajas impositivas.
SUGERENCIA: Considere seleccionar una transferencia directa, en lugar de una indirecta. Con una transferencia directa, su proveedor 401(k) transfiere automáticamente el dinero a una nueva cuenta sin necesidad de su participación. Si realiza una transferencia indirecta, la empresa puede retener el 20 % en concepto de impuestos, y usted tendrá que aportar el saldo restante o correrá el riesgo de perder su condición de ventaja fiscal. Es mucho más fácil y rentable realizar una transferencia directa.
Cuentas alternativas con ventajas fiscales a considerar
La mayoría de los inversores optan por crear cuentas IRA y planes 401(k). Sin embargo, existen otros tipos de cuentas que puede utilizar para un crecimiento de la jubilación con ventajas fiscales.
Éstos son algunos de ellos:
Seguro de vida: algunas pólizas de seguro de vida ofrecen más que un simple beneficio por fallecimiento, lo que permite a los inversores maximizar el crecimiento con impuestos diferidos.
:
Haven Life ofrece un proceso de solicitud en línea simple y sin estrés, lo que hace que la compra de su póliza de seguro de vida sea más fácil que nunca.
Si tienes familia, el seguro de vida es importante. Hable con un agente de seguros sobre cómo puede establecer una póliza de seguro de vida que pueda proteger a sus beneficiarios y al mismo tiempo le permita guardar su dinero para un crecimiento a largo plazo.
Sólo tenga en cuenta que este tipo de planes a menudo requieren que usted retire su dinero en un momento determinado antes de morir. Si espera hasta su muerte para retirar el dinero, la empresa puede absorber su dinero. Asegúrese de estar al tanto de todas las reglas que vienen con su póliza de seguro de vida y considere la posibilidad de que un abogado las revise para explicarle la letra pequeña.
En general, recomiendo poner la mayor parte de sus fondos de jubilación en inversiones bursátiles a largo plazo en lugar de en cuentas de seguros de vida.
HSA: si tiene un plan de salud con deducible alto (HDHP), puede ser elegible para una cuenta de ahorros para la salud (HSA) . Este es un tipo de cuenta de ahorros médicos con ventajas impositivas que puede utilizar para pagar los gastos de atención médica. El dinero que deposita en una HSA no está sujeto a impuestos, incluso cuando realiza distribuciones para gastos calificados.
Una de las mejores partes de la HSA es que cuando cumpla 65 años, puede retirar dinero de su HSA por cualquier motivo. No es necesario que sea para fines médicos, lo que significa que la cuenta puede actuar como una IRA.
Plan educativo 529: un plan educativo 529 es un tipo de plan con ventajas impositivas que puede utilizar para reservar dinero para financiar la educación de sus hijos. Un plan 529 proporciona crecimiento con impuestos diferidos y el dinero no está sujeto a impuestos en el momento del retiro.
Los planes 529 son flexibles, por lo que incluso si su hijo no va a la universidad, puede transferir los fondos a otro miembro de la familia para pagar la escuela o puede pagar una multa del 10 % y acceder al dinero usted mismo.
Solo tenga en cuenta que las universidades tienen visibilidad de los ahorros 529, lo que significa que lo considerarán cuando le ofrezcan ayuda financiera. Por esta razón, muchos padres optan por ofrecer planes protegidos para protegerse durante el proceso de FAFSA y recibir más fondos.
3. Ahorra para la jubilación
Las estrategias mencionadas anteriormente son principalmente para invertir. También es importante reservar dinero para un crecimiento seguro.
En primer lugar, el mercado de valores es volátil. Podrías potencialmente hacer malas inversiones y perder dinero en el mercado de valores. Invertir puede ser difícil, especialmente si no sabes lo que estás haciendo. Las personas que intentan cronometrar el mercado o pensar en las acciones como billetes de lotería en lugar de una pequeña participación en una empresa en la que creen tienden a perder más dinero del que ganan.
Es más, si planea jubilarse antes de los 40 o 50 años, tendrá un largo camino por recorrer antes de poder acceder a sus cuentas con ventajas impositivas o incluso al Seguro Social, que entra en vigor a los 62 años.
A continuación se muestran algunas opciones para ahorrar a largo plazo.
Cuenta de ahorro de alto rendimiento (HYSA)
Una HYSA es similar a una cuenta de ahorros tradicional. Este tipo de cuenta suele tener una tasa de interés significativamente más alta que el promedio nacional.
Los HYSA son flexibles, lo que significa que puede acceder a ellos en cualquier momento sin tener que pagar impuestos por retiro o multas. Sin embargo, aún tendrá que pagar impuestos sobre las ganancias por intereses que obtenga a través de un HYSA.
Aprende más:
- Las mejores cuentas de ahorro de alto rendimiento
Las principales desventajas de usar HYSA es que generalmente no vienen con una tarjeta de débito o acceso a cajeros automáticos, tienen tarifas variables y pueden fluctuar sin previo aviso, y no siempre cuentan con una sólida atención al cliente. Aún así, son una excelente alternativa a las bajas tasas que los bancos suelen ofrecer para las cuentas de ahorro.
Certificados de depósito (CD)
Si no le gusta la idea de fluctuar las tasas de interés para un HYSA, podría considerar la posibilidad de configurar CD para sus ahorros para la jubilación.
Al configurar un CD, puede fijar una tasa de interés fija durante un período de tiempo determinado. Los CD pueden durar tan solo un mes o hasta 10 años o más. También puede configurar escaleras de CD para transferir cuentas a diferentes planes en distintos intervalos.
Sólo tenga cuidado al configurar los CD, porque no podrá acceder a su dinero cuando esté inmovilizado. Si intenta acceder a su dinero mientras está bloqueado en un CD, podría enfrentar una multa que podría anular las ganancias por intereses.
4. Mantén el rumbo
Planificar la jubilación no es fácil. Podría requerir un ajuste en el estilo de vida que muchos jóvenes simplemente no están preparados para afrontar, especialmente aquellos con salarios fijos o limitados, que no ganan mucho.
Por esta razón, es importante organizarse antes de iniciar un plan de jubilación agresivo para no fallar en el camino.
Aquí hay algunas cosas que puede hacer para que su plan de ahorro para la jubilación sea más fácil de lograr.
Formar un presupuesto
Analice su flujo de caja y sus gastos, y observe detenidamente hacia dónde va su dinero diariamente. Lo más probable es que puedas eliminar ciertos gastos sin siquiera notar la diferencia.
Por ejemplo, piense en la membresía de un gimnasio que nunca usa o en el servicio de suscripción de música que ha estado inactivo durante meses. Considere cancelar cosas que no necesita y volver a destinar dinero al crecimiento de la jubilación.
Un presupuesto es como una hoja de ruta para la jubilación. Puede hacer que sea más fácil planificar y avanzar.
mantener la disciplina
Una vez que esté en marcha y planificando su jubilación, será tentador intentar acceder a sus fondos, especialmente una vez que el dinero comience a acumularse.
La regla general es evitar tocar sus fondos de jubilación. Pagará tarifas por retiro anticipado y posiblemente impuestos. Además, le estarás quitando dinero a tu yo futuro.
Mantenga la disciplina y haga ajustes para mantener el rumbo con los ahorros para la jubilación. No es fácil, pero a la larga valdrá la pena si esperas jubilarte algún día.
5. Inicie un negocio secundario
Una de las mejores cosas que puede hacer para ayudar a aliviar el dolor de los ahorros para la jubilación es iniciar un esfuerzo adicional para aumentar su flujo de efectivo mensual y su tasa de ahorro.
Un trabajo secundario implica básicamente la búsqueda de una fuente secundaria de ingresos. Por ejemplo, puedes ayudar a las empresas a obtener una clasificación más alta en Google mediante SEO, puedes cuidar niños o realizar trabajos ocasionales en tu vecindario.
Al iniciar una actividad secundaria, puede reservar más dinero para un crecimiento libre de impuestos y, al mismo tiempo, facilitar el ahorro. Por ejemplo, si estás reservando $500 por mes para ahorros para la jubilación, un trabajo paralelo fácilmente podría permitirte ahorrar el doble de esa cantidad, pero solo si te apresuras.
Solo asegúrese de que su actividad secundaria no entre en conflicto con su empleador principal. Revise su contrato para detectar cualquier cláusula que pueda impedirle ganar dinero adicional. Es posible que también desee hablar con un abogado. En términos generales, debería poder realizar la mayoría de los trabajos secundarios si no está compitiendo directamente con su empleador principal.
Una vez que obtenga luz verde, comience una actividad secundaria, o dos, o tres, y comience a generar más dinero lo antes posible. También debería considerar seriamente negociar un aumento con su jefe.
¿Qué significa para usted la jubilación?
El primer paso es sentarse y visualizar su jubilación. Este ejercicio ayuda con dos tareas importantes.
En primer lugar, ayuda a determinar un estilo de vida de jubilación aceptable. Piensa en la casa en la que vivirás, la comida que comerás, el coche que conducirás o incluso la playa en la que estarás sentado.
En segundo lugar, le permite determinar un horizonte temporal o la fecha prevista para su jubilación, y esta parte es importante.
La verdad es que la mayoría de las personas pasan al menos 30 o 40 años trabajando y sólo pasan 10 o 20 años saludables jubilados. Y algunos ni siquiera duran tanto tiempo antes de tener que volver a trabajar o enfermarse.
Si planifica en consecuencia ahorrando, invirtiendo y viviendo dentro de sus posibilidades mientras es joven, es posible que pueda acelerar su edad de jubilación muchos años y disfrutar más de sus años sin trabajar.
Consejos para planificar la jubilación
Aquí hay algunas cosas adicionales que puede hacer para planificar con anticipación su jubilación ahora.
Busque bienes raíces
Los bienes raíces pueden proporcionar un crecimiento estable a largo plazo y, al mismo tiempo, agregar diversificación a su cartera de inversiones. También puede conllevar grandes ventajas fiscales.
Por ejemplo, supongamos que comienza poniendo entre $20,000 y $30,000 como pago inicial en una propiedad de inversión. Eso podría generar un flujo de caja residual mensual, lo que le permitiría pagar su hipoteca.
Si no quiere la molestia de tratar con bienes raíces directos, busque fideicomisos de inversión en bienes raíces (REIT) , que puede comprar como acciones normales. Esta opción viene con una barrera de entrada mucho más baja que la inversión inmobiliaria tradicional.
Trabajar con un asesor financiero
No hay nada peor que llevar cinco o diez años de carrera y darse cuenta de que no está en el camino correcto para jubilarse.
Siempre puedes hacer ajustes para maximizar el crecimiento, pero no puedes recuperar el tiempo perdido. Por ejemplo, es posible que mire hacia atrás y desee haber sido más agresivo a la hora de invertir cuando tenía entre 20 y 30 años. Cuando llegue a la última etapa de su carrera, probablemente querrá reducir sus inversiones para protegerse de la volatilidad del mercado.
Considere trabajar con un planificador financiero para mantenerse encaminado.
Aprende más:
- El mejor software de planificación de la jubilación para 2022
Seguir adelante con las cuentas sujetas a impuestos
No se deje atrapar tanto en la planificación de ahorros para la jubilación que se olvide de invertir a mediano plazo con una cuenta de corretaje.
Tiene que pagar impuestos sobre la renta sobre el dinero que deposita en su corretaje, pero aun así producirá rendimientos anuales mucho mejores que una cuenta de ahorros. También puede acceder a su dinero con bastante facilidad, lo que le brinda más dinero para jugar durante sus mejores años de ingresos.
También es absolutamente necesario tener ahorrado un fondo de emergencia para cubrir gastos imprevistos.
Preguntas frecuentes
¿Qué es un límite de contribución?
El IRS restringe cuánto puede depositar anualmente en una cuenta de jubilación. Para 2021, el límite es de $19,500 para un 401(k), $6,000 combinados para IRA tradicionales y Roth, y $58,000 para IRA SEP.
Si excede los límites de contribución anual para las cuentas de jubilación, tendrá que pagar un impuesto especial.
La conclusión principal aquí es que existen límites sobre cuánto puede ahorrar en cuentas de jubilación con ventajas impositivas, como IRA y 401k, pero no hay límites sobre cuánto puede ahorrar en su cuenta bancaria o cuenta de corretaje.
¿La gente trabaja durante la jubilación?
Hoy en día, la gente trabaja más que nunca durante la jubilación. En la mayoría de los casos, esto se debe a que no ahorraron suficiente dinero. En otros casos, se debe en gran medida al aburrimiento. Para ser claros, no hay nada malo en seguir trabajando si eso es lo que te encanta hacer.
Una vez más, trabajar durante la jubilación no es el fin del mundo. El objetivo debe ser tener la libertad de trabajar, si lo desea, en lugar de necesitar un trabajo para llegar a fin de mes.
Si trabaja durante su jubilación, ¿no sería mejor ayudar a su comunidad o lograr una meta personal? Podría ser la última oportunidad en la vida de hacerse un nombre y sellar su legado.
Utilice esto como factor de motivación cuando planifique con anticipación su jubilación. Piense en lo que quiere lograr durante la jubilación y trabaje para hacerlo realidad. Por ejemplo, tal vez escriba un libro superventas o contribuya en gran medida a una organización benéfica local.
¿Puede el Seguro Social proporcionar suficientes ingresos para la jubilación?
El Seguro Social no proporciona lo suficiente para que los jubilados vivan un estilo de vida feliz y satisfactorio. Está destinado a ser una fuente de ingresos complementaria junto con las contribuciones a la IRA, una pensión o un 401(k).
A menos que planee vivir una vida extremadamente frugal, no cometa el error de pensar que el Seguro Social lo dejará flotar hasta la edad de jubilación. Puede, pero probablemente no disfrutarás la experiencia.
Trabajas duro por tu dinero y pones mucho esfuerzo en tu trabajo; devuélvete algo al ahorrar dinero para la jubilación. No puedo subestimar la importancia de este objetivo.
La línea de fondo
La conclusión es que planificar la jubilación no tiene por qué ser un proceso doloroso. Al elaborar un plan de acción, puedes ahorrar suficiente dinero sin afectar demasiado tu vida. Cuanto antes empieces, mejor.
Recuerde que la planificación de la jubilación es un maratón y no una carrera corta. Es posible que deba ajustar su enfoque en varios momentos para asegurarse de estar encaminado hacia sus objetivos de jubilación.
Cuanto más haga ahora para jubilarse, mejor estará a largo plazo.